epravo.cz

Přihlášení / registrace

Nemáte ještě účet? Zaregistrujte se


Zapomenuté heslo
    Přihlášení / registrace
    • ČLÁNKY
      • občanské právo
      • obchodní právo
      • insolvenční právo
      • finanční právo
      • správní právo
      • pracovní právo
      • trestní právo
      • evropské právo
      • veřejné zakázky
      • ostatní právní obory
    • ZÁKONY
      • sbírka zákonů
      • sbírka mezinárodních smluv
      • právní předpisy EU
      • úřední věstník EU
    • NÁZORY
    • SOUDNÍ ROZHODNUTÍ
      • občanské právo
      • obchodní právo
      • správní právo
      • pracovní právo
      • trestní právo
      • ostatní právní obory
    • AKTUÁLNĚ
      • 10 otázek
      • tiskové zprávy
      • vzdělávací akce
      • komerční sdělení
      • ostatní
      • rekodifikace TŘ
    • E-shop
      • Online kurzy
      • Online konference
      • Záznamy konferencí
      • EPRAVO.CZ Premium
      • Konference
      • Monitoring judikatury
      • Publikace a služby
      • Společenské akce
      • Partnerský program
    • Předplatné
    24. 11. 2017
    ID: 106689upozornění pro uživatele

    Nový zákon o platebním styku v platnosti

    Tento článek poskytuje shrnutí nejdůležitějších změn nového zákona o platebním styku, který s účinností od 13. ledna 2018 implementuje směrnici PSD2 do tuzemského právního řádu. Přestože PSD2 staví na současném regulatorním rámci, v praxi je označována za katalyzátor platební revoluce.
     
     Baker & McKenzie, s.r.o., advokátní kancelář
     
    Ve sbírce zákonů vyšel nový zákon č. 370/2017 Sb., o platebním styku, který nabude účinnosti 13. ledna 2018 a nahradí stávající zákon č. 284/2009 Sb., o platebním styku. S předstihem v rámci dvouleté implementační lhůty (končící právě 13. ledna 2018) tak Česká republika převzala novou směrnici Evropského parlamentu a Rady (EU) 2015/2366 o platebních službách na vnitřním trhu („PSD2“), která zcela nahrazuje předcházející směrnici Evropského parlamentu a Rady 2007/64/ES o platebních službách na vnitřním trhu („PSD1“).

    Směrnice o platebních službách

    Předcházející směrnice PSD1 do značné míry úspěšně vytvořila komplexní regulatorní rámec poskytování platebních služeb, v praxi však specifické aspekty zůstávaly problematické. Přestože PSD1 byla v režimu úplné harmonizace, nejednotnosti se projevily například u výjimek z působnosti, které byly příliš nejednoznačné nebo příliš obecné.[1] Faktické tržní podmínky v jednotlivých členských státech se tak v určitých ohledech lišily a skrze různě implementované výjimky z působnosti docházelo v praxi ke vzniku regulatorní arbitráže a hledání konkurenčních výhod subjekty z různých členských států. PSD1, která měla původně napomoci dynamickému rozvoji platebních služeb, se tak v průběhu času stala překážkou pokračující inovace a vstupu nových hráčů na trh.

    Směrnice PSD2 (taktéž v režimu úplné harmonizace), která PSD1 nahrazuje, slibuje zvýšení právní jistoty za pomoci omezení výjimek z působnosti, usnadnění zavádění inovací v sektoru platebních služeb, zamezení vzniku bezpečnostních a regulatorních rizik a další posílení ochrany spotřebitele. Jedním z nejočekávanějších a nejvýznamnějších dopadů PSD2 bude také otevření trhu a zavedení právního rámce pro činnost moderních fintechových společností. PSD2 tak vytváří příležitost pro nové i tradiční poskytovatele platebních služeb a vybízí k dalšímu významnému vývoji v této oblasti.

    Reklama
    Nemáte ještě registraci na epravo.cz?

    Registrujte se, získejte řadu výhod a jako dárek Vám zašleme aktuální online kurz na využití umělé inteligence v praxi.

    REGISTROVAT ZDE
    Nejdůležitější změny dle nového zákona o platebním styku

    Nový zákon o platebním styku rozšiřuje výčet platebních služeb[2] o následující činnosti:

    • služba nepřímého dání platebního příkazu (Payment Initation Service) – příkaz k platbě prostřednictvím internetu jménem klienta třetí osobou (PISP), tedy poskytovatelem rozdílným od poskytovatele, který pro klienta vede platební účet. Struktura takové transakce je následující:
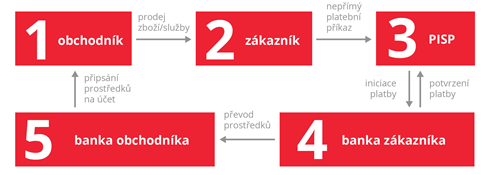
     Obrazek 1

    • služba informování o platebním účtu (Account Information Service) – sdělování informací o platebním účtu prostřednictvím internetu třetí osobou (AISP), tedy poskytovatelem rozdílným od poskytovatele, který vede daný platební účet. Tuto službu mohou poskytovat banky, družstevní záložny, platební instituce, instituce elektronických peněz a nový regulovaný subjekt, správce informací o platebním účtu:
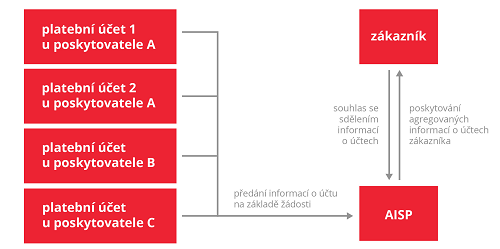
     Obrazek 2
     
    Obě tyto služby byly dosud vyňaty z působnosti a pohybovaly se v nejasném regulatorním prostoru. Jejich zakotvení nyní otevírá dveře na trhu poskytovatelům inovativních platebních produktů, které umožní uživatelsky přívětivé zadávání platebních příkazů a agregaci dat z vlastních účtů a přehlednou správu osobních financí. Poskytovatelé platebních služeb malého rozsahu nesmí ani jednu z nových služeb poskytovat,[3] pro takovéto subjekty tak vzniká otázka možného přelicencování na „plnohodnotnou“ platební instituci v případě zájmu o výkon těchto nových činností.

    Podle některých očekávání může nepřímé zadávání platebních příkazů a povinnost zpřístupnění informací o stavu účtu třetím subjektům redukovat tradiční banky pouze na administrátory účtů klientů, zatímco například operátoři telefonních sítí nebo provozovatelé celosvětově populárních prodejních serverů či sociálních sítí s ohledem na osobnější vztah k zákazníkovi převezmou skutečný klientský kontakt.

    Dalším velkým rozdílem mezi PSD1 a PSD2 je rozšíření působnosti PSD2 i na transakce v jiných měnách než v eurech a měnách členských států, tedy takzvané „one leg“ transakce. V tuzemském právním řádu se v tomto směru však žádná revoluce nekoná. Již v zákoně č. 284/2009 Sb., o platebním styku existovalo zahrnutí širšího geografického rozsahu a působnosti na transakce v jiných měnách,[4] přestože PSD1 takovéto transakce neupravovala a do působnosti zahrnula pouze transakce v rámci EHP v eurech nebo v měně členského státu (tj. „two leg“ transakce). PSD2 však transakce pouze s jednou „nohou“ výslovně zahrnuje do působnosti a nový zákon je proto také zapracovává. Co do metody je úprava obdobná stávajícímu zákonu, one leg transakce nejsou zcela vyňaty z působnosti, nový zákon pouze v případě takových transakcí stanoví dispozitivní charakter určitých ustanovení v jinak kogentní úpravě a dává na zvážení smluvním stranám, zda působnost daných ustanovení vyloučí,[5] a některá ustanovení se v případě takových transakcí vůbec nepoužijí.[6]

    Novým zákonem byly dále upraveny definiční znaky některých platebních služeb. Dříve problematická výjimka pro platební transakce na prodej digitálního obsahu nízké hodnoty prostřednictvím elektronického komunikačního zařízení v novém zákoně zůstává zachována, avšak nový zákon ji značně zužuje a výslovně odkazuje pouze na digitální obsah, vstupenku, jízdenku či charitativní účel platby s tím, že celková klientova úhrada nesmí přesáhnout 50 EUR na jednotlivou platbu a 300 EUR v průběhu měsíce. Kreativní využívání této výjimky pro platby za dražší fyzické produkty, například prostřednictvím prodeje digitálních poukazů, tak zřejmě již nebude možné.

    V novém zákoně také přibývají nové notifikační povinnosti týkající se bezpečnosti v oblasti platebního styku. Osoby oprávněné poskytovat platební služby mají nově povinnost elektronického hlášení závažných bezpečnostních a provozních incidentů České národní bance. Další notifikační povinností je dále i každoroční informování České národní banky o bezpečnostních a provozních rizicích, kterým je daný subjekt v souvislosti s poskytováním platebních služeb vystaven, a o podvodech, které v oblasti platebního styku zaznamenal.[7]

    V reakci na narůstající nebezpečí kybernetické kriminality a množství online podvodů nový zákon napomáhá zvýšení bezpečnosti i přímo při provádění online plateb, a to zavedením povinného silného ověření plátce, které musí využívat kombinace alespoň dvou z následujících prvků:

    • údaje, který je znám pouze uživateli (typicky heslo, PIN či obdobný údaj);
    • věci, kterou má uživatel ve své moci (typicky mobilní telefon); a
    • biometrických údajů uživatele (v praxi zatím méně časté, avšak lze využít otisk prstů či sken duhovky za pomoci moderních technologií).
    Nejen v oblasti bezpečnosti bude zvýšena ochrana spotřebitele. Novým zákonem je podpořena větší transparentnost nákladů a poplatků platebních služeb.[8] Dále dochází ke změně v odpovědnosti uživatele platebního prostředku. V případě neautorizované transakce (například po zneužití ztracené či odcizené platební karty) bude míra „spoluúčasti“ klientů nově omezena na 50 EUR (snížení z dřívějších 150 EUR), vyjma případů vlastního podvodného jednání nebo úmyslného či hrubě nedbalého porušení povinností.[9]

    Reklama
    Když přijde policie: součinnost společnosti – co musíte, co můžete a co raději nedělat (online - živé vysílání) - 13.10.2026
    Když přijde policie: součinnost společnosti – co musíte, co můžete a co raději nedělat (online - živé vysílání) - 13.10.2026
    13.10.2026 09:002 975 Kč s DPH
    2 459 Kč bez DPH

    Koupit

    Další kroky pro stávající i nové subjekty

    Nový zákon o platebním styku dává významný podnět tradičním poskytovatelům platebních služeb k přizpůsobení se novým podmínkám na trhu a poskytuje příležitosti nově vzniklým subjektům k převzetí tržního podílu skrze využití moderních platforem přístupu ke klientovi. Současní i budoucí hráči na poli platebních služeb proto v návaznosti na přijetí nového zákona o platebním styku musí zvážit:

    • Přezkum interních systémů a postupů pro určení rozsahu, jak je podnikání ovlivněno novým zákonem o platebním styku;
    • Úpravu smluvních podmínek, za kterých jsou platební služby poskytovány;
    • Revizi procesů vyřizování stížností a reklamací, IT řešení, bezpečnostního zabezpečení, nastavení stávající dokumentace a školení zaměstnanců;
    • Dopad možnosti využití nové platební služby nepřímého dání platebního příkazu a služby informování o platebním účtu na současný obchodní model;
    • Nutnost doložení splnění podmínek k činnosti podle nového zákona České národní bance v průběhu prvních měsíců účinnosti zákona pro vyhnutí se odnětí licence Českou národní bankou;
    • Novou povinnost notifikace nabytí kvalifikované účasti na platební instituci;
    • Příležitost k přelicencování poskytovatelů platebních služeb malého rozsahu na platební instituce za účelem možnosti využíti nově regulovaných platebních služeb;
    • Příležitost k rozvoji podnikání v měnícím se regulačním a technologickém prostředí agregace a využití osobních dat z elektronických plateb.
    V současnosti lze jen těžko odhadnout význam dopadu nové regulace v praxi. Podle všeho však lze očekávat, že již v řádu několika let bude trh platebních služeb zcela odlišný.

     
    Mgr. Petr Vojtěch

    Mgr. Petr Vojtěch
    ,
    doktorand katedry obchodního práva Právnické fakulty Univerzity Karlovy v Praze,
    advokátní koncipient Baker & McKenzie s.r.o., advokátní kancelář


    Baker & McKenzie s.r.o., advokátní kancelář

    Klimentská 1216/46
    110 02 Praha 1

    Tel.:    +420 236 045 001
    e-mail:    office.prague@bakermckenzie.com  


    _______________________________________
    [1] Lze uvést příklad platebních transakcí prováděných pomocí mobilních telefonů, které byly zaměřeny na prodej digitálního obsahu nízké hodnoty. Vzhledem k nejednoznačné formulaci vynětí z oblasti působnosti PSD1 se tato výjimka v členských státech uplatňovala odlišně, což vedlo k právní nejistotě u poskytovatelů obsahu i uživatelů platebních služeb. Někdy byla tato služba oproti původnímu záměru využívána například k úhradám jiných než digitálních služeb, například za pomoci distribuce voucherů k reálnému zboží. PSD2 i nový zákon výslovně odkazují na digitální obsah.
    [2] Srov. ustanovení § 3 odst. 1 písm. g) a h) zákona č. 370/2017 Sb., o platebním styku.
    [3] Srov. ustanovení § 65 odst. 3 zákona č. 370/2017 Sb., o platebním styku. U vydavatele elektronických peněz malého rozsahu, kterému jsou nové služby také zakázány, srov. § 106 odst. 4 zákona č. 370/2017 Sb., o platebním styku
    [4] Pro úplnost lze poznamenat, že takový přístup bylo možné považovat za určitý projev gold-platingu směrnice PSD1, který v důsledku snižoval přehlednost evropského trhu platebních služeb a mohl přispět ke zvyšování nezbytných nákladů poskytovatelů platebních služeb z různých členských států pro přizpůsobení se odlišným regulatorním podmínkám.
    [5] Srov. ustanovení § 128 odst. 3, odst. 5 zákona č. 370/2017 Sb., o platebním styku.
    [6] Srov. ustanovení § 128 odst. 2, odst. 4 zákona č. 370/2017 Sb., o platebním styku.
    [7] Pro sjednocení posuzování závažnosti těchto incidentů a vzniku povinnosti jejich notifikace vydala EBA výkladové stanovisko (Final Guidelines on major incident reporting under PSD2).
    [8] Srov. ustanovení § 201 zákona č. 370/2017 Sb., o platebním styku.
    [9] Srov. ustanovení § 182 odst. 1 písm. a), b) zákona č. 370/2017 Sb., o platebním styku.


    © EPRAVO.CZ – Sbírka zákonů , judikatura, právo | www.epravo.cz

    Mgr. Petr Vojtěch (Baker & McKenzie)
    24. 11. 2017

    Poslat článek emailem

    *) povinné položky

    Další články:

    • Novinky z české a evropské regulace finančních institucí za měsíce červenec a srpen 2026
    • Přijetí eura pohledem oceňování podniků: Co by se změnilo ve znalecké praxi?
    • Finanční služby na dálku: co přinese nová úprava a co znamená pro investiční společnosti a obchodníky s cennými papíry?
    • Pozemkové restituční náhrady a role znalce, když se hodnota majetkové křivdy přepočítává po desetiletích
    • Bez kontroly a bez sankcí? Daňové echo zaznělo už pošesté a mění přístup Finanční správy k daňovým chybám
    • Zápůjčka, úvěr nebo příplatek: jak financovat vlastní společnost?
    • Ocenění nemovitosti v dědickém řízení: kdy postačí odhad a kdy je nutný znalecký posudek
    • Evropské dotace srozumitelně: Díl druhý – Žadatel nebo příjemce?
    • Meze ručení jednatele za daňový nedoplatek společnosti optikou nejnovější judikatury NSS
    • Z nedávné judikatury na téma technické zhodnocení versus oprava
    • ESMA zveřejnila závěry celoevropského šetření zaměřeného na compliance a interní audit u správců fondů

    Novinky v eshopu

    Aktuální akce

    • 13.10.2026Když přijde policie: součinnost společnosti – co musíte, co můžete a co raději nedělat (online - živé vysílání) - 13.10.2026
    • 14.10.2026Dokazování a důkazní břemeno v daňovém řízení (online - živé vysílání) - 14.10.2026
    • 14.10.2026AI v due diligence a nemovitostních transakcích (online - živé vysílání) - 14.10.2026
    • 15.10.2026EU regulace a retail (online - živé vysílání) - 15.10.2026
    • 15.10.2026Pracovní síla z Asie bez rizika: Osvědčené Filipíny a speciální vládní projekt Indonésie pro velké průmyslové podniky (online - živé vysílání) - 15.10.2026

    Online kurzy

    • Vnosy ze SJM a vnosy do SJM a jejich valorizace v aktuální judikatuře Nejvyššího soudu a Ústavního soudu
    • Výpověď z pracovního poměru z důvodu neomluveného zameškání jedné směny
    • Nová „tlačítková povinnost“ pro e-shopy
    • Změna cenových ujednání ve smlouvách v energetice
    • Černé stavby
    Lektoři kurzů
    JUDr. Tomáš Sokol
    JUDr. Tomáš Sokol
    Kurzy lektora
    JUDr. Martin Maisner, Ph.D., MCIArb
    JUDr. Martin Maisner, Ph.D., MCIArb
    Kurzy lektora
    Mgr. Marek Bednář
    Mgr. Marek Bednář
    Kurzy lektora
    Mgr. Veronika Pázmányová
    Mgr. Veronika Pázmányová
    Kurzy lektora
    Mgr. Michaela Riedlová
    Mgr. Michaela Riedlová
    Kurzy lektora
    JUDr. Jindřich Vítek, Ph.D.
    JUDr. Jindřich Vítek, Ph.D.
    Kurzy lektora
    Mgr. Michal Nulíček, LL.M.
    Mgr. Michal Nulíček, LL.M.
    Kurzy lektora
    JUDr. Ondřej Trubač, Ph.D., LL.M.
    JUDr. Ondřej Trubač, Ph.D., LL.M.
    Kurzy lektora
    JUDr. Jakub Dohnal, Ph.D., LL.M.
    JUDr. Jakub Dohnal, Ph.D., LL.M.
    Kurzy lektora
    JUDr. Tomáš Nielsen
    JUDr. Tomáš Nielsen
    Kurzy lektora
    všichni lektoři

    Magazíny a služby

    • AI pro právníky a poradce
    • AI pro právníky a poradce (e-book)
    • Monitoring judikatury (24 měsíců)
    • Monitoring judikatury (12 měsíců)
    • Monitoring judikatury (6 měsíců)

    Nejčtenější na epravo.cz

    • 24 hod
    • 7 dní
    • 30 dní
    • Dentons radila Smartwings a ČSA při jejich prodeji turecké aerolince
    • Povinnost označovat obsah vytvořený AI – pravidla transparentnosti dle čl. 50 nařízení o AI
    • EET 2.0: Poslanecká sněmovna schválila novou podobu evidence tržeb
    • K navrhovanému zúžení definice závislé práce: uzavřený výčet znaků nadřízenosti a jeho meze
    • Když ve firmě zazvoní policie: Návštěva nemusí znamenat průšvih, fatální jsou ale chyby v první minutě
    • Rezervační smlouvy v realitní praxi pohledem současné judikatury
    • K otázce zániku mandátů členů zastupitelstev obcí před komunálními volbami v roce 2026
    • Když se mýlí sám rejstřík: proč ukotvení AI v úředním zdroji nestačí
    • EET 2.0: Poslanecká sněmovna schválila novou podobu evidence tržeb
    • Když ve firmě zazvoní policie: Návštěva nemusí znamenat průšvih, fatální jsou ale chyby v první minutě
    • Povinnost označovat obsah vytvořený AI – pravidla transparentnosti dle čl. 50 nařízení o AI
    • Kauza fenky Asty: proč měl Nejvyšší soud pravdu, ministr spravedlnosti ne, a proč je teď řada na Sněmovně
    • Papír nestačí: proč svěřenský fond bez rodinné ústavy dřív nebo později selže
    • Kamery ve zdravotnictví pod lupou ÚOOÚ: Co přináší nové doporučení a jak se liší od obecné metodiky?
    • Plánovací smlouvy po velké novele stavebního zákona: pět změn s praktickým dopadem
    • Smluvní modifikace důkazního břemene ve světle rozsudku Nejvyššího soudu sp. zn. 21 Cdo 94/2026 ze dne 27. 7. 2026
    • Moratorium v insolvenčním řízení
    • Rezervační smlouvy v realitní praxi pohledem současné judikatury
    • EET 2.0: Poslanecká sněmovna schválila novou podobu evidence tržeb
    • Exekuce
    • Když jeden spoluvlastník užívá vše: nezájem druhého o užívání sám o sobě nevylučuje nárok na vydání bezdůvodného obohacení
    • K otázce zániku mandátů členů zastupitelstev obcí před komunálními volbami v roce 2026
    • Komora má být pro advokáty, ne jejich vrchností
    • Výklad některých otázek týkajících se valných hromad obchodních korporací ve světle aktuální judikatury

    Soudní rozhodnutí

    Odměna advokáta (exkluzivně pro předplatitele)

    I. Snížení odměny advokáta podle § 12 odst. 4 advokátního tarifu ve znění účinném od 1. 1. 2025, je třeba rozvrhnout poměrně (aritmeticky) mezi jednotlivé společně zastoupené...

    Vazební řízení

    Postupuje-li Nejvyšší soud podle § 265l odst. 4 trestního řádu, nesmí opomíjet ústavněprávní požadavky na rozhodování o vazbě. Je povinností Nejvyššího soudu slyšet...

    Vazební řízení (exkluzivně pro předplatitele)

    Pokud vyjádření státního zastupitelství obsahuje relevantní argumentaci ke stížnostním námitkám obviněného a směřuje k ovlivnění soudního rozhodnutí ve vazebním řízení v...

    Veřejné prostranství (exkluzivně pro předplatitele)

    Jakkoliv mohl být v obsahu zaniklého soukromoprávního titulu, v minulosti uzavřeného mezi vlastníkem pozemku a obcí, pozemek označen za veřejné prostranství, zaniklá smlouva představuje...

    Vydání osoby k trestnímu stíhání (exkluzivně pro předplatitele)

    Ministr spravedlnosti může podle § 97 odst. 1 zákona o mezinárodní justiční spolupráci rozhodnout o vydání osoby k trestnímu stíhání pouze tehdy, existuje-li v daný okamžik...

    Hledání v rejstřících

    • mapa serveru
    • o nás
    • reklama
    • podmínky provozu
    • kontakty
    • publikační podmínky
    • FAQ
    • obchodní a reklamační podmínky
    • Ochrana osobních údajů - GDPR
    • Nastavení cookies
    100 nej
    © EPRAVO.CZ, a.s. 1999-2026, ISSN 1213-189X
    Provozovatelem serveru je EPRAVO.CZ, a.s. se sídlem Dušní 907/10, Staré Město, 110 00 Praha 1, Česká republika, IČ: 26170761, zapsaná v obchodním rejstříku vedeném Městským soudem v Praze pod spisovou značkou B 6510.
    Obsah je chráněn autorským právem.

    Jste zde poprvé?

    Vítejte na internetovém serveru epravo.cz. Jsme zdroj informací jak pro laiky, tak i pro právníky profesionály. Zaregistrujte se u nás a získejte zdarma řadu výhod.

    Protože si vážíme Vašeho zájmu, dostanete k registraci dárek v podobě unikátního online kurzu "Taktika jednání o smlouvách".

    Registrace je zdarma, k ničemu Vás nezavazuje a získáte každodenní přehled o novinkách ve světě práva.


    Vaše data jsou u nás v bezpečí. Údaje vyplněné při této registraci zpracováváme podle podmínek zpracování osobních údajů


    Nezapomněli jste něco v košíku?

    Vypadá to, že jste si něco zapomněli v košíku. Dokončete prosím objednávku ještě před odchodem.


    Přejít do košíku


    Vaši nedokončenou objednávku vám v případě zájmu zašleme na e-mail a můžete ji tak dokončit později.