epravo.cz

Přihlášení / registrace

Nemáte ještě účet? Zaregistrujte se


Zapomenuté heslo
    Přihlášení / registrace
    • ČLÁNKY
      • občanské právo
      • obchodní právo
      • insolvenční právo
      • finanční právo
      • správní právo
      • pracovní právo
      • trestní právo
      • evropské právo
      • veřejné zakázky
      • ostatní právní obory
    • ZÁKONY
      • sbírka zákonů
      • sbírka mezinárodních smluv
      • právní předpisy EU
      • úřední věstník EU
    • NÁZORY
    • SOUDNÍ ROZHODNUTÍ
      • občanské právo
      • obchodní právo
      • správní právo
      • pracovní právo
      • trestní právo
      • ostatní právní obory
    • AKTUÁLNĚ
      • 10 otázek
      • tiskové zprávy
      • vzdělávací akce
      • komerční sdělení
      • ostatní
      • rekodifikace TŘ
    • E-shop
      • Online kurzy
      • Online konference
      • Záznamy konferencí
      • EPRAVO.CZ Premium
      • Konference
      • Monitoring judikatury
      • Publikace a služby
      • Společenské akce
      • Partnerský program
    • Předplatné
    18. 12. 2024
    ID: 118923upozornění pro uživatele

    Prekluze daňové povinnosti

    Prekluze znamená úplný zánik pohledávky věřitele, a to bez ohledu na to, zda dlužník uplatnil námitku či nikoliv. Pokud dlužník splácí závazek po zániku prekluzivní lhůty, věřitel se dopouští bezdůvodného obohacení a na žádost dlužníka je povinen platbu vrátit.

    Prekluze daňové povinnosti je ukotvena v daňovém řádu („DŘ“) v § 148. V daňovém právu má prekluze dopad na správce daně i na daňový subjekt. Uplynutím prekluzivní lhůty zaniká právo na stanovení nebo změnu daně. Tento zánik práva je důsledkem dvou právních skutečností: uplynutí času (prekluzivní lhůty) a nečinnosti správce daně nebo daňového subjektu, která spočívá v neuplatnění práva.


    Reklama
    Nemáte ještě registraci na epravo.cz?

    Registrujte se, získejte řadu výhod a jako dárek Vám zašleme aktuální online kurz na využití umělé inteligence v praxi.

    REGISTROVAT ZDE

    Daňový řád stanovuje jako „základní“ prekluzivní lhůtu tři roky. Tato lhůta začíná běžet dnem, kdy uplynula lhůta pro podání řádného daňového tvrzení, nebo dnem, kdy se daň stala splatnou, pokud nebyla povinnost podat řádné daňové tvrzení.


    Na obrázku č. 1 je zobrazena situace u daně z příjmů fyzických osob („FO“), kdy osoba nemá daňového poradce a nepodává daňové přiznání elektronicky.
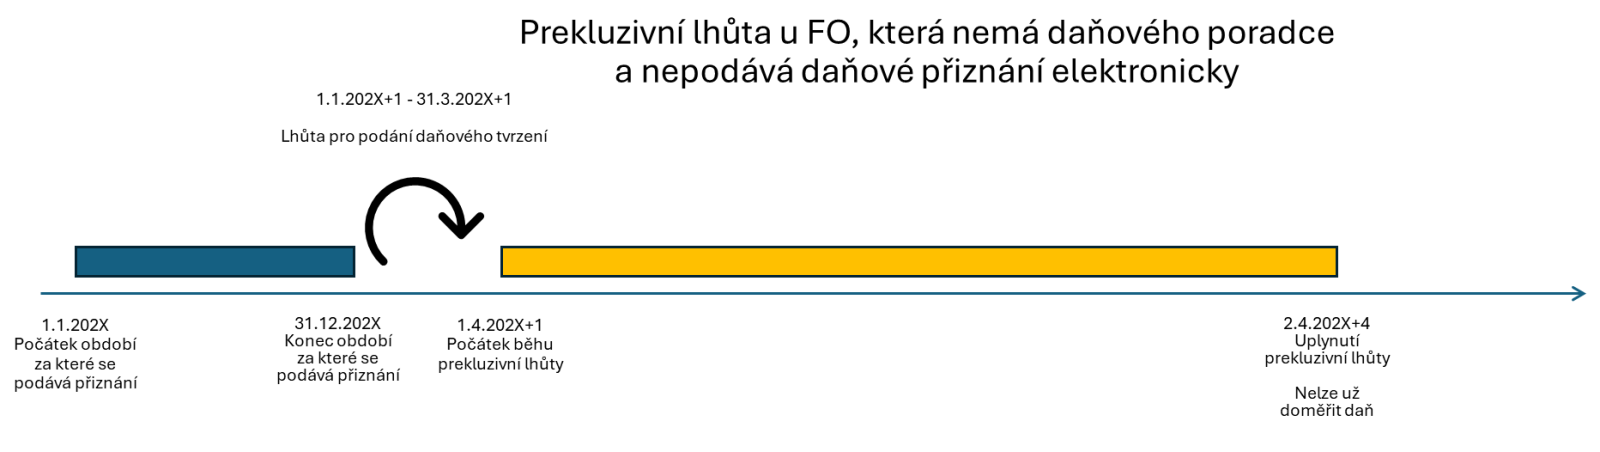
    Obrázek 1 Prekluzivní lhůta u FO, která nemá daňového poradce a nepodává daňové přiznání elektronicky
     

    Reklama
    Obrana dědice proti vydědění (online - živé vysílání) - 29.9.2026
    Obrana dědice proti vydědění (online - živé vysílání) - 29.9.2026
    29.9.2026 13:003 975 Kč s DPH
    3 285 Kč bez DPH

    Koupit

    Na obrázku č. 2 je znázorněna prekluzivní lhůta u fyzické osoby, která nemá daňového poradce a podává daňové přiznání k dani z příjmů elektronicky. V tomto případě je situace mírně odlišná, protože 1. května je státní svátek, a proto se počátek prekluzivní lhůty posouvá na nejbližší pracovní den. Stejný postup platí i v případě, že poslední den lhůty připadne na víkend.
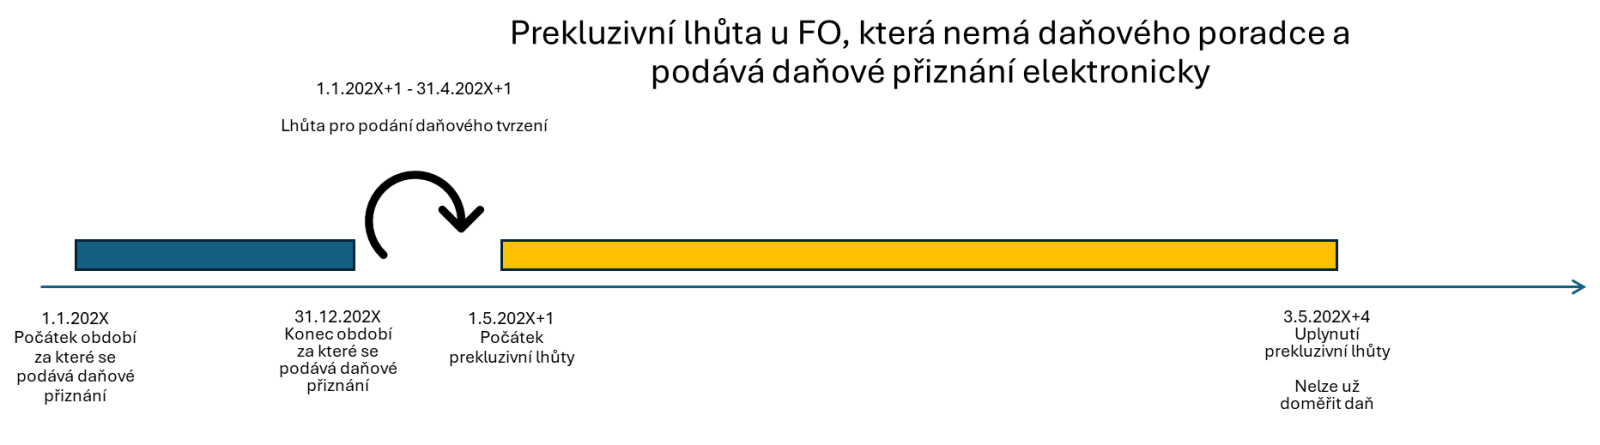
     

    Obrázek 2 Prekluzivní lhůta u FO, která nemá daňového poradce a podává daňové přiznání elektronicky

    Uvedené je obecným principem, zákon ale taxativně stanoví situace, kdy se lhůta prodlužuje.

    1. Úkony prodlužující prekluzivní lhůtu o rok

    Zákonodárce pamatuje na situace, kdy v posledních dvanácti měsících před uplynutím lhůty pro stanovení daně dojde k určitým skutečnostem, které mohou signalizovat správci daně, že je něco v nepořádku. Jedná se o následující úkony:

    1. podání dodatečného daňového tvrzení nebo oznámení výzvy k podání dodatečného daňového tvrzení, pokud tato výzva vedla k doměření daně,
    2. oznámení rozhodnutí o stanovení daně,
    3. zahájení řízení o mimořádném opravném nebo dozorčím prostředku,
    4. oznámení rozhodnutí ve věci opravného nebo dozorčího prostředku, nebo
    5. oznámení rozhodnutí o prohlášení nicotnosti rozhodnutí o stanovení daně.

    Podmínkou pro prodloužení lhůty je, že k výše uvedenému úkonu došlo kdykoli v posledních 12 měsících, tedy nikoli dříve (pokud by mělo k prodloužení dojít vždy od konkrétního data úkonu, postrádal by rámec 12 měsíců jakýkoli význam).

    1. „Nové“ rozběhnutí prekluzivní lhůty

    Dalším případem, kdy prekluzivní netrvá přímo 3 roky je situace, když bude před uplynutím lhůty pro stanovení daně zahájena daňová kontrola, podáno řádné daňové tvrzení nebo oznámena výzva k podání řádného daňového tvrzení. V tomto případě běží lhůta pro stanovení daně znovu ode dne, kdy byl tento úkon učiněn.

    Podle aktuální metodiky finanční správy dochází k zahájení daňové kontroly v okamžiku doručením oznámení o zahájení daňové kontroly.

    1. Zastavení běhu lhůty

    Zákonodárce rovněž pamatuje na situace, kdy lhůta pro stanovení daně neběží. Podle §148 odst. 4 DŘ se jedná převážně o situace, kdy danou věc řeší soud. Zákon tyto úkony taxativně vymezuje, jedná se například o řízení, které je v souvislosti se stanovením daně vedeno před soudem ve správním soudnictví a před Ústavním soudem nebo o trestní stíhání pro daňový trestný čin související s touto daní.

    1. Prekluze daňové povinnosti a trestní řízení

    Dle DŘ lze daň dále stanovit do konce druhého roku následujícího po roce, kdy nabylo právní moci rozhodnutí soudu o spáchání daňového trestného činu, bez ohledu na uplynutí lhůty pro stanovení daně. Pokud bychom toto ustanovení vykládali doslovně, znamenalo by to „nekonečnost“ prekluzivní lhůty. Takovýto výklad ale část odborné veřejnosti s odkazem na zásah do zásady „předvídatelnosti“ práva odmítá, neboť ho má za protiústavní. Dle jejich názoru by měla převážit interpretace, že ani tímto ustanovením nelze překročit (maximální) desetiletou lhůtu.

    S ohledem na trestní řízení ve vztahu k daňovému trestnému činu je nutno k prekluzivní lhůtě zmínit ještě to, že pokud daňový subjekt podá daňové tvrzení a uhradí tvrzenou daň včetně příslušenství, aby zanikla trestnost daňového trestného činu z důvodu účinné lítosti, lze daň stanovit bez ohledu na uplynutí lhůty pro stanovení daně.

    1. Maximální délka lhůty

    Jak již bylo zmíněno výše, lhůta pro stanovení daně končí nejpozději uplynutím deseti let od jejího počátku, tj. ode dne, kdy uplynula lhůta pro podání řádného daňového tvrzení, nebo ode dne, kdy se daň stala splatnou, pokud nebyla povinnost řádné daňové tvrzení podat.

    Shrnutí

    Základní lhůta pro stanovení daně je tři roky (a to ode dne, kdy uplynula lhůta pro podání řádného daňového tvrzení, nebo v němž se stala daň splatnou, pokud zde současně nebyla povinnost podat řádné daňové tvrzení). Tato lhůta se ale v zákonem taxativně stanovených případech může jak prodloužit, tak „znovurozběhnout“, případně nemusí běžet vůbec. Maximální délkou by nicméně mělo být deset let od jejího počátku.

    Z uvedeného je patrné, že v souvislosti s během prekluzivní lhůty je nutno pečlivě revidovat jak úkony správce daně, tak daňového subjektu nebo soudu. Určení konce této lhůtu totiž nemusí být jednoduché.

    Zuzana Tregnerová
    ,
    manažer a daňový poradce


    Lukáš Jankovec
    ,
    asistent daňového poradce


    EKP Advisory, s.r.o.

    Senovážné náměstí 992/8
    Praha 1, 110 00

    Tel.: + 420 273 139 330
    Email: jan.tecl@ekp.cz


    © EPRAVO.CZ – Sbírka zákonů, judikatura, právo | www.epravo.cz


    Lukáš Jankovec, Zuzana Tregnerová (EKP Advisory)
    18. 12. 2024

    Poslat článek emailem

    *) povinné položky

    Další články:

    • Přijetí eura pohledem oceňování podniků: Co by se změnilo ve znalecké praxi?
    • Finanční služby na dálku: co přinese nová úprava a co znamená pro investiční společnosti a obchodníky s cennými papíry?
    • Pozemkové restituční náhrady a role znalce, když se hodnota majetkové křivdy přepočítává po desetiletích
    • Bez kontroly a bez sankcí? Daňové echo zaznělo už pošesté a mění přístup Finanční správy k daňovým chybám
    • Zápůjčka, úvěr nebo příplatek: jak financovat vlastní společnost?
    • Ocenění nemovitosti v dědickém řízení: kdy postačí odhad a kdy je nutný znalecký posudek
    • Evropské dotace srozumitelně: Díl druhý – Žadatel nebo příjemce?
    • Meze ručení jednatele za daňový nedoplatek společnosti optikou nejnovější judikatury NSS
    • Z nedávné judikatury na téma technické zhodnocení versus oprava
    • ESMA zveřejnila závěry celoevropského šetření zaměřeného na compliance a interní audit u správců fondů
    • Cena není hodnota: proč se v právních sporech často míjí ekonomie a právo

    Novinky v eshopu

    Aktuální akce

    • 29.09.2026Obrana dědice proti vydědění (online - živé vysílání) - 29.9.2026
    • 01.10.2026Trestní právo daňové (online - živé vysílání) - 1.10.2026
    • 06.10.2026Rozvodová novela a soudní praxe – 9 měsíců poté (online - živé vysílání) - 6.10.2026
    • 07.10.2026AI v pracovním právu: agenda HR a právního oddělení rychleji (online - živé vysílání) - 7.10.2026
    • 08.10.2026Velká novela stavebního zákona (online - živé vysílání) - 8.10.2026

    Online kurzy

    • Vnosy ze SJM a vnosy do SJM a jejich valorizace v aktuální judikatuře Nejvyššího soudu a Ústavního soudu
    • Výpověď z pracovního poměru z důvodu neomluveného zameškání jedné směny
    • Nová „tlačítková povinnost“ pro e-shopy
    • Změna cenových ujednání ve smlouvách v energetice
    • Černé stavby
    Lektoři kurzů
    JUDr. Tomáš Sokol
    JUDr. Tomáš Sokol
    Kurzy lektora
    JUDr. Martin Maisner, Ph.D., MCIArb
    JUDr. Martin Maisner, Ph.D., MCIArb
    Kurzy lektora
    Mgr. Marek Bednář
    Mgr. Marek Bednář
    Kurzy lektora
    Mgr. Veronika Pázmányová
    Mgr. Veronika Pázmányová
    Kurzy lektora
    Mgr. Michaela Riedlová
    Mgr. Michaela Riedlová
    Kurzy lektora
    JUDr. Jindřich Vítek, Ph.D.
    JUDr. Jindřich Vítek, Ph.D.
    Kurzy lektora
    Mgr. Michal Nulíček, LL.M.
    Mgr. Michal Nulíček, LL.M.
    Kurzy lektora
    JUDr. Ondřej Trubač, Ph.D., LL.M.
    JUDr. Ondřej Trubač, Ph.D., LL.M.
    Kurzy lektora
    JUDr. Jakub Dohnal, Ph.D., LL.M.
    JUDr. Jakub Dohnal, Ph.D., LL.M.
    Kurzy lektora
    JUDr. Tomáš Nielsen
    JUDr. Tomáš Nielsen
    Kurzy lektora
    všichni lektoři

    Konference

    • 01.10.2026Trestní právo daňové - 1.10.2026
    • 02.10.2026Daňové právo 2026 - 2.10.2026
    Archiv

    Magazíny a služby

    • AI pro právníky a poradce
    • AI pro právníky a poradce (e-book)
    • Monitoring judikatury (24 měsíců)
    • Monitoring judikatury (12 měsíců)
    • Monitoring judikatury (6 měsíců)

    Nejčtenější na epravo.cz

    • 24 hod
    • 7 dní
    • 30 dní
    • Exekuce
    • Předčasná odpovědnost jednatele za škodu při souběhu řízení proti dlužníkovi a jednateli
    • Další opatření k implementaci nařízení EUDR – co bude dál?
    • Tlačítkový zákon 2026 – novinky pro eshopy a online podnikatele
    • Weinhold Legal jmenovala Terezu Hoškovou do pozice Associate Partner
    • K otázce zániku mandátů členů zastupitelstev obcí před komunálními volbami v roce 2026
    • EET 2.0 je na světě: od ledna 2027 budou podnikatelé evidovat i platby kartou a QR kódem
    • Případ ČEZ a limity místních šetření
    • Exekuce
    • Jednatel sám sobě zaměstnancem: konec potíží s pojišťovnou, nebo jen jejich přesun?
    • Zpětné schválení odměny člena statutárního orgánu je přípustné
    • K otázce zániku mandátů členů zastupitelstev obcí před komunálními volbami v roce 2026
    • Převod obchodního podílu perspektivou aktuální vybrané judikatury Nejvyššího soudu ČR
    • Vydat, či nevydat rozhodnutí podle informačního zákona?
    • EET 2.0 je na světě: od ledna 2027 budou podnikatelé evidovat i platby kartou a QR kódem
    • Tlačítkový zákon 2026 – novinky pro eshopy a online podnikatele
    • Ocenění nemovitosti v dědickém řízení: kdy postačí odhad a kdy je nutný znalecký posudek
    • Rozhodnutí Nejvyššího soudu ke změně klíče pro stanovení příspěvků na správu domu a pozemku, k samotnému stanovení příspěvků a k rozúčtování nákladů na služby
    • Bez kontroly a bez sankcí? Daňové echo zaznělo už pošesté a mění přístup Finanční správy k daňovým chybám
    • Formální a materiální stránka přestupku; case study
    • Jak se bránit proti územnímu plánu?
    • Zdravotní výpovědní důvod podle § 52 písm. d) ZP: sloučení důvodů a jeho meze v praxi
    • Moratorium v insolvenčním řízení
    • Výslech advokáta účastníka řízení coby důkazní prostředek

    Soudní rozhodnutí

    Exekuce

    Proti usnesení exekutora o přerušení exekuce souběžně postihující týž nemovitý majetek povinného ve smyslu § 15a odst. 3 zákona č. 119/2001 Sb. (z podnětu výzvy oprávněného z...

    Důkazní povinnost

    Poučení o důkazní povinnosti podle § 118a odst. 3 o. s. ř. poskytne soud nejen účastníku, který dosud o sporném tvrzení neoznačil žádný důkaz, nebo který sice o svém sporném...

    Bezdůvodné obohacení

    V případě, kdy úplata za řádně poskytnuté plnění ujednaná ve smlouvě zrušené podle § 7 odst. 1 zákona o registru smluv představuje nehospodárné nakládání s veřejnými...

    SVJ

    Prohlášení vlastníka má věcněprávní povahu, a proto odstranění jeho případných vad podle § 1168 o. z. nepodléhá (stejně jako vlastnická práva) promlčení.

    Odmítnutí dovolání (exkluzivně pro předplatitele)

    Nejvyšší soud nepřípustně zasáhne do práva dovolatele na soudní ochranu zaručeného čl. 36 odst. 1 Listiny základních práv a svobod, odmítne-li stěžovatelovo dovolání pro...

    Hledání v rejstřících

    • mapa serveru
    • o nás
    • reklama
    • podmínky provozu
    • kontakty
    • publikační podmínky
    • FAQ
    • obchodní a reklamační podmínky
    • Ochrana osobních údajů - GDPR
    • Nastavení cookies
    100 nej
    © EPRAVO.CZ, a.s. 1999-2026, ISSN 1213-189X
    Provozovatelem serveru je EPRAVO.CZ, a.s. se sídlem Dušní 907/10, Staré Město, 110 00 Praha 1, Česká republika, IČ: 26170761, zapsaná v obchodním rejstříku vedeném Městským soudem v Praze pod spisovou značkou B 6510.
    Obsah je chráněn autorským právem.

    Jste zde poprvé?

    Vítejte na internetovém serveru epravo.cz. Jsme zdroj informací jak pro laiky, tak i pro právníky profesionály. Zaregistrujte se u nás a získejte zdarma řadu výhod.

    Protože si vážíme Vašeho zájmu, dostanete k registraci dárek v podobě unikátního online kurzu "Taktika jednání o smlouvách".

    Registrace je zdarma, k ničemu Vás nezavazuje a získáte každodenní přehled o novinkách ve světě práva.


    Vaše data jsou u nás v bezpečí. Údaje vyplněné při této registraci zpracováváme podle podmínek zpracování osobních údajů


    Nezapomněli jste něco v košíku?

    Vypadá to, že jste si něco zapomněli v košíku. Dokončete prosím objednávku ještě před odchodem.


    Přejít do košíku


    Vaši nedokončenou objednávku vám v případě zájmu zašleme na e-mail a můžete ji tak dokončit později.