epravo.cz

Přihlášení / registrace

Nemáte ještě účet? Zaregistrujte se


Zapomenuté heslo
    Přihlášení / registrace
    • ČLÁNKY
      • občanské právo
      • obchodní právo
      • insolvenční právo
      • finanční právo
      • správní právo
      • pracovní právo
      • trestní právo
      • evropské právo
      • veřejné zakázky
      • ostatní právní obory
    • ZÁKONY
      • sbírka zákonů
      • sbírka mezinárodních smluv
      • právní předpisy EU
      • úřední věstník EU
    • NÁZORY
    • SOUDNÍ ROZHODNUTÍ
      • občanské právo
      • obchodní právo
      • správní právo
      • pracovní právo
      • trestní právo
      • ostatní právní obory
    • AKTUÁLNĚ
      • 10 otázek
      • tiskové zprávy
      • vzdělávací akce
      • komerční sdělení
      • ostatní
      • rekodifikace TŘ
    • E-shop
      • Online kurzy
      • Online konference
      • Záznamy konferencí
      • EPRAVO.CZ Premium
      • Konference
      • Monitoring judikatury
      • Publikace a služby
      • Společenské akce
      • Partnerský program
    • Předplatné
    29. 11. 2018
    ID: 108449upozornění pro uživatele

    Podstata a podmínky třístranného obchodu z hlediska DPH

    Třístranný obchod je specifická forma zjednodušeného postupu při dodání zboží uvnitř území Evropské unie. Výhodou využití zjednodušeného třístranného obchodu je snížení administrativní zátěže. Lze jej však využít pouze při splnění podmínek uvedených v zákoně č. 235/2004 Sb., o dani z přidané hodnoty (dále jen „zákon o DPH”).

    Základní informace

    Zjednodušený postup třístranného obchodu spočívá v tom, že při splnění podmínek uvedených v zákoně o DPH je prostřední osoba osvobozena od povinnosti přiznat daň v členském státě kupujícího, jelikož povinnost přiznat daň je přenesena přímo na kupujícího. V zákoně o DPH je problematika třístranného obchodu upravena v ustanovení § 17. Třístranný obchod mohou uzavřít výhradně tři osoby registrované k dani ve třech různých členských státech, přičemž předmětem obchodu je vždy dodání téhož zboží mezi těmito třemi osobami. Nutnou podmínkou je, aby předmětné zboží v rámci třístranného obchodu bylo přímo odesláno nebo přepraveno z členského státu prodávajícího do členského státu kupujícího.

    Reklama
    Nemáte ještě registraci na epravo.cz?

    Registrujte se, získejte řadu výhod a jako dárek Vám zašleme aktuální online kurz na využití umělé inteligence v praxi.

    REGISTROVAT ZDE
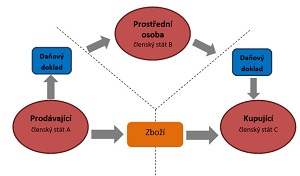
    Třístranného obchodu se tedy účastní následující osoby:
    1. Reklama
      Obrana dědice proti vydědění (online - živé vysílání) - 29.9.2026
      Obrana dědice proti vydědění (online - živé vysílání) - 29.9.2026
      29.9.2026 13:003 975 Kč s DPH
      3 285 Kč bez DPH

      Koupit

      Prodávající se pro účely tohoto obchodu se jedná o osobu registrovaná k dani v členském státě zahájení odeslání nebo přepravy zboží.
    2. Kupující pořizuje zboží od prostřední osoby, kupujícím je osoba registrovaná k dani v členském státě, v němž dochází k ukončení odeslání nebo přepravy zboží.
    3. Prostřední osoba pořizuje zboží od prodávajícího s cílem následného dodání tohoto zboží kupujícímu. Jedná se o osobu registrovanou k dani v členském státě odlišném od členského státu prodávajícího a členského státu kupujícího. Prostřední osoba se u třístranného obchodu nesmí registrovat k dani v členském státě kupujícího a uplatnit osvobození od daně při pořízení zboží v tomto členském státě.
    Příklad:

    Český plátce je v postavení prostřední osoby. Italský plátce (kupující) pořídí zboží od českého plátce (prostřední osoby), který jej pořídil od slovenského plátce (prodávající). Toto zboží bylo přepraveno ze Slovenska přímo do Itálie. Český plátce (prostřední osoba) není registrovaný k DPH v Itálii ani na Slovensku. Jelikož jsou splněny podmínky třístranného obchodu dle zákona o DPH, lze využít zjednodušeného postupu při dodání zboží uvnitř území Evropské unie formou třístranného obchodu.

    Vykazování třístranného obchodu v daňovém přiznání

    V daňovém přiznání jsou pro tuzemského plátce, který je v postavení prostřední osoby, určeny řádky 30 a 31, přičemž na řádek 30 tuzemský plátce vykazuje hodnotu pořízeného zboží z jiného členského státu a na řádek 31 hodnotu dodaného zboží do jiného členského státu. 

    Pro úplnost je nutné dodat, že hodnotu plnění z řádku 31 musí plátce současně uvést v souhrnném hlášení s kódem 2.

    Pro lepší pochopení je na níže uvedeném obrázku uvedena podstata třístranného obchodu.

    Obrázek

    Ing. Martin Novák


    e-mail:  novak1089@gmail.com


    © EPRAVO.CZ – Sbírka zákonů, judikatura, právo | www.epravo.cz 

    Ing. Martin Novák
    29. 11. 2018

    Poslat článek emailem

    *) povinné položky

    Další články:

    • Platba za podíl jinou formou než penězi, primárně akciemi
    • Nová pravidla pro ochranu obchodního tajemství od roku 2027
    • Přijetí eura pohledem oceňování podniků: Co by se změnilo ve znalecké praxi?
    • Tlačítkový zákon 2026 – novinky pro eshopy a online podnikatele
    • Případ ČEZ a limity místních šetření
    • Převod obchodního podílu perspektivou aktuální vybrané judikatury Nejvyššího soudu ČR
    • Jednotné evropské nebe: změna zákona o civilním letectví na obzoru. Od evropského rámce k vnitrostátnímu provedení
    • Byznys a paragrafy, díl 42: (Ne)funkčnost automatického průpisu do ESM
    • Co všechno je možné zařadit do bodu pořadu jednání valné hromady s.r.o.
    • Výklad některých otázek týkajících se valných hromad obchodních korporací ve světle aktuální judikatury
    • Transpoziční novela ZISIF – jaké změny přináší?

    Novinky v eshopu

    Aktuální akce

    • 29.09.2026Obrana dědice proti vydědění (online - živé vysílání) - 29.9.2026
    • 01.10.2026Trestní právo daňové (online - živé vysílání) - 1.10.2026
    • 06.10.2026Rozvodová novela a soudní praxe – 9 měsíců poté (online - živé vysílání) - 6.10.2026
    • 08.10.2026Velká novela stavebního zákona (online - živé vysílání) - 8.10.2026
    • 08.10.2026Marketing a akvizice klientů s podporou AI (online - živé vysílání) - 8.10.2026

    Online kurzy

    • Vnosy ze SJM a vnosy do SJM a jejich valorizace v aktuální judikatuře Nejvyššího soudu a Ústavního soudu
    • Výpověď z pracovního poměru z důvodu neomluveného zameškání jedné směny
    • Nová „tlačítková povinnost“ pro e-shopy
    • Změna cenových ujednání ve smlouvách v energetice
    • Černé stavby
    Lektoři kurzů
    JUDr. Tomáš Sokol
    JUDr. Tomáš Sokol
    Kurzy lektora
    JUDr. Martin Maisner, Ph.D., MCIArb
    JUDr. Martin Maisner, Ph.D., MCIArb
    Kurzy lektora
    Mgr. Marek Bednář
    Mgr. Marek Bednář
    Kurzy lektora
    Mgr. Veronika Pázmányová
    Mgr. Veronika Pázmányová
    Kurzy lektora
    Mgr. Michaela Riedlová
    Mgr. Michaela Riedlová
    Kurzy lektora
    JUDr. Jindřich Vítek, Ph.D.
    JUDr. Jindřich Vítek, Ph.D.
    Kurzy lektora
    Mgr. Michal Nulíček, LL.M.
    Mgr. Michal Nulíček, LL.M.
    Kurzy lektora
    JUDr. Ondřej Trubač, Ph.D., LL.M.
    JUDr. Ondřej Trubač, Ph.D., LL.M.
    Kurzy lektora
    JUDr. Jakub Dohnal, Ph.D., LL.M.
    JUDr. Jakub Dohnal, Ph.D., LL.M.
    Kurzy lektora
    JUDr. Tomáš Nielsen
    JUDr. Tomáš Nielsen
    Kurzy lektora
    všichni lektoři

    Konference

    • 01.10.2026Trestní právo daňové - 1.10.2026
    • 02.10.2026Daňové právo 2026 - 2.10.2026
    Archiv

    Magazíny a služby

    • AI pro právníky a poradce
    • AI pro právníky a poradce (e-book)
    • Monitoring judikatury (24 měsíců)
    • Monitoring judikatury (12 měsíců)
    • Monitoring judikatury (6 měsíců)

    Nejčtenější na epravo.cz

    • 24 hod
    • 7 dní
    • 30 dní
    • Nová pravidla pro ochranu obchodního tajemství od roku 2027
    • Platba za podíl jinou formou než penězi, primárně akciemi
    • Exekuce
    • Zahraniční subvence v době úpadku: může nařízení EU o zahraničních subvencích ovlivnit českou reorganizaci?
    • Kupní cena
    • K otázce zániku mandátů členů zastupitelstev obcí před komunálními volbami v roce 2026
    • Předčasná odpovědnost jednatele za škodu při souběhu řízení proti dlužníkovi a jednateli
    • EET 2.0 je na světě: od ledna 2027 budou podnikatelé evidovat i platby kartou a QR kódem
    • Exekuce
    • K otázce zániku mandátů členů zastupitelstev obcí před komunálními volbami v roce 2026
    • Vydat, či nevydat rozhodnutí podle informačního zákona?
    • Tlačítkový zákon 2026 – novinky pro eshopy a online podnikatele
    • Souhrn významných událostí ze světa práva
    • EET 2.0 je na světě: od ledna 2027 budou podnikatelé evidovat i platby kartou a QR kódem
    • Předčasná odpovědnost jednatele za škodu při souběhu řízení proti dlužníkovi a jednateli
    • Zjišťování zahraničního práva znalcem v oboru Právní vztahy k cizině
    • Ocenění nemovitosti v dědickém řízení: kdy postačí odhad a kdy je nutný znalecký posudek
    • Rozhodnutí Nejvyššího soudu ke změně klíče pro stanovení příspěvků na správu domu a pozemku, k samotnému stanovení příspěvků a k rozúčtování nákladů na služby
    • Bez kontroly a bez sankcí? Daňové echo zaznělo už pošesté a mění přístup Finanční správy k daňovým chybám
    • Jak se bránit proti územnímu plánu?
    • Zdravotní výpovědní důvod podle § 52 písm. d) ZP: sloučení důvodů a jeho meze v praxi
    • Moratorium v insolvenčním řízení
    • Výslech advokáta účastníka řízení coby důkazní prostředek
    • Exekuce

    Soudní rozhodnutí

    Kupní cena

    Má-li podle ujednání stran kupní smlouvy kupní cenu určit třetí osoba, je takové určení podmínkou účinnosti smlouvy.

    Náhrada škody podle insolvenčního zákona (exkluzivně pro předplatitele)

    Marné uplynutí lhůty podle § 289 odst. 3 insolvenčního zákona má vliv toliko na nemožnost domoci se neplatnosti smlouvy, kterou došlo ke zpeněžení prodejem mimo dražbu. Na případnou...

    Překvapivost rozhodnutí (exkluzivně pro předplatitele)

    Předvídatelnosti rozhodnutí odvolacího soudu lze docílit nejen zrušením rozhodnutí soudu prvního stupně a vrácením věci k dalšímu řízení, ale také tím, že odvolací soud...

    Přihláška pohledávky (exkluzivně pro předplatitele)

    Jen proto, že vedle pravosti pohledávky popírá osoba nadaná popěrným právem (současně nebo in eventum) výši pohledávky tak, že skutečná výše pohledávky podle ní činí 0 Kč,...

    Realitní zprostředkování (exkluzivně pro předplatitele)

    Podle důvodové zprávy k zákonu č. 39/2020 Sb., o realitním zprostředkování, úprava ustanovení § 17 odst. 4 týkající se omezení výhradního zprostředkování časovým limitem...

    Hledání v rejstřících

    • mapa serveru
    • o nás
    • reklama
    • podmínky provozu
    • kontakty
    • publikační podmínky
    • FAQ
    • obchodní a reklamační podmínky
    • Ochrana osobních údajů - GDPR
    • Nastavení cookies
    100 nej
    © EPRAVO.CZ, a.s. 1999-2026, ISSN 1213-189X
    Provozovatelem serveru je EPRAVO.CZ, a.s. se sídlem Dušní 907/10, Staré Město, 110 00 Praha 1, Česká republika, IČ: 26170761, zapsaná v obchodním rejstříku vedeném Městským soudem v Praze pod spisovou značkou B 6510.
    Obsah je chráněn autorským právem.

    Jste zde poprvé?

    Vítejte na internetovém serveru epravo.cz. Jsme zdroj informací jak pro laiky, tak i pro právníky profesionály. Zaregistrujte se u nás a získejte zdarma řadu výhod.

    Protože si vážíme Vašeho zájmu, dostanete k registraci dárek v podobě unikátního online kurzu "Taktika jednání o smlouvách".

    Registrace je zdarma, k ničemu Vás nezavazuje a získáte každodenní přehled o novinkách ve světě práva.


    Vaše data jsou u nás v bezpečí. Údaje vyplněné při této registraci zpracováváme podle podmínek zpracování osobních údajů


    Nezapomněli jste něco v košíku?

    Vypadá to, že jste si něco zapomněli v košíku. Dokončete prosím objednávku ještě před odchodem.


    Přejít do košíku


    Vaši nedokončenou objednávku vám v případě zájmu zašleme na e-mail a můžete ji tak dokončit později.